
Cómo Definir Cuotas de Ventas Realistas: Guía con 4 Métodos
Definir cuotas de ventas es repartir el presupuesto comercial entre las personas que tienen que alcanzarlo, y hay cuatro métodos para hacerlo: top-down igualita...
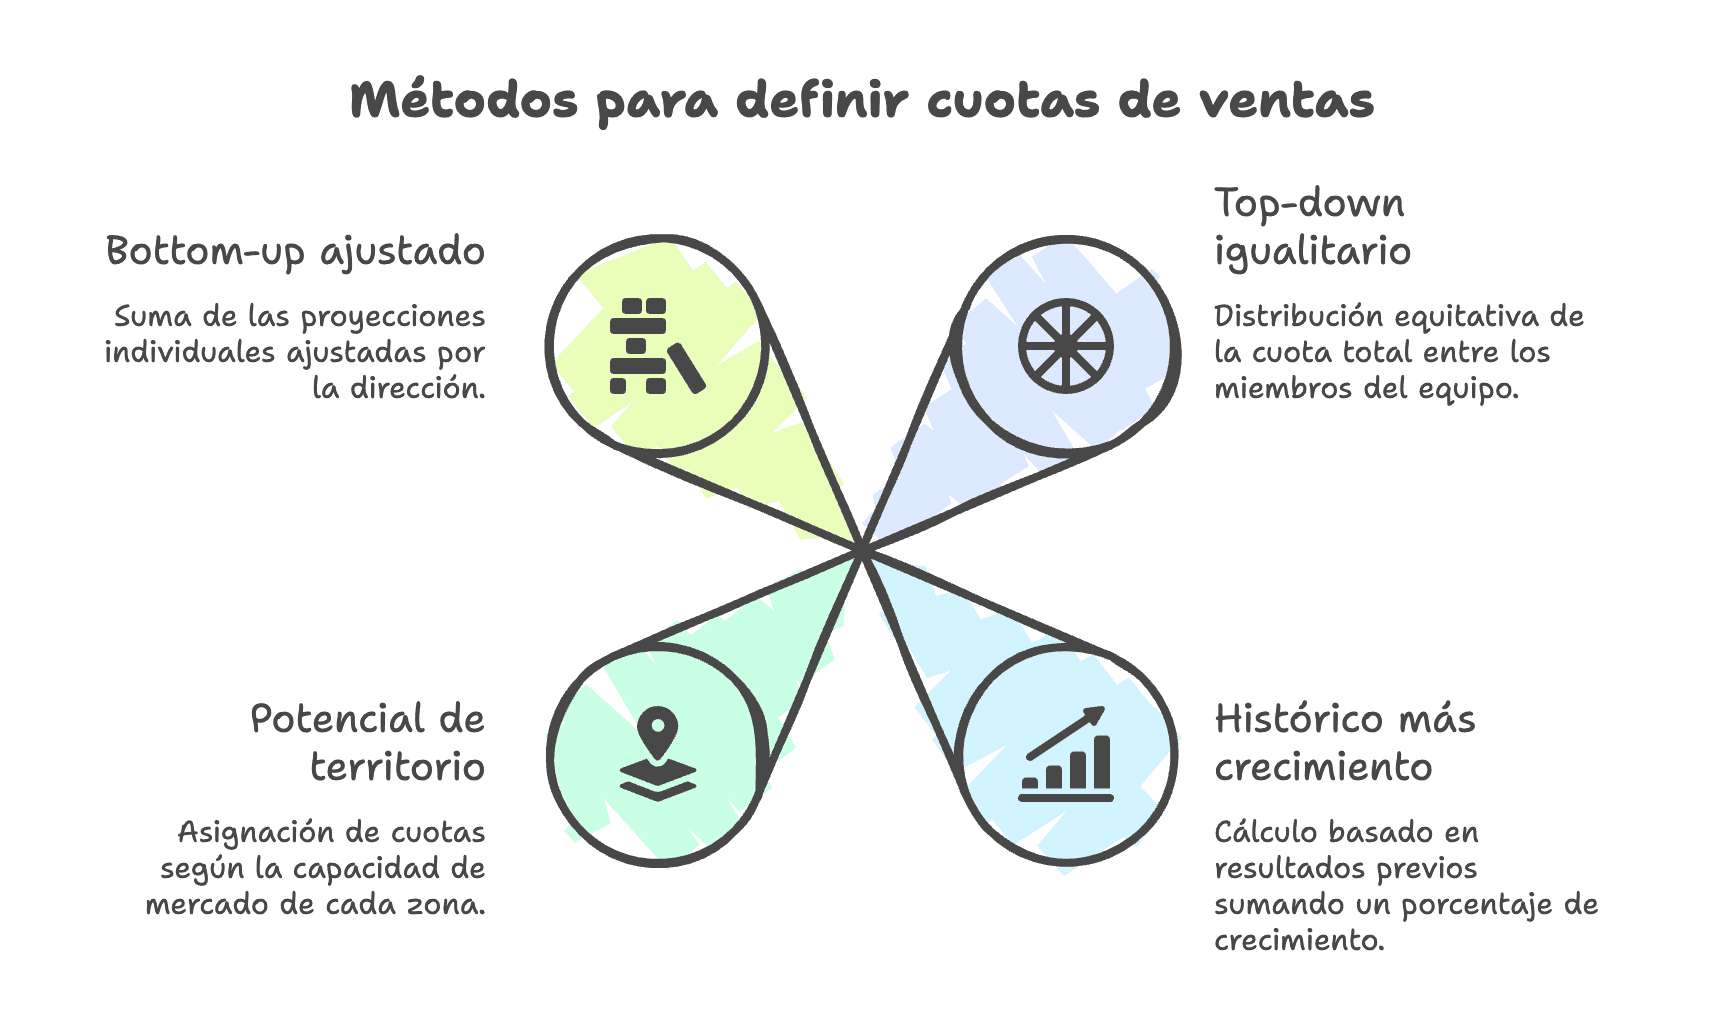
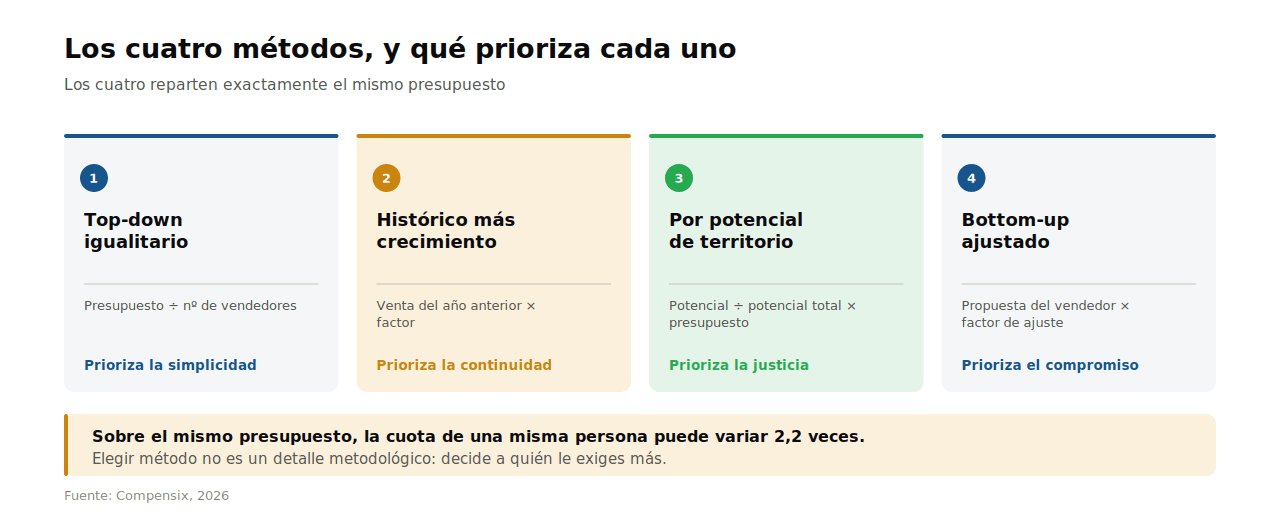
Definir cuotas de ventas es repartir el presupuesto comercial entre las personas que tienen que alcanzarlo, y hay cuatro métodos para hacerlo: top-down igualitario, histórico más crecimiento, por potencial de territorio y bottom-up ajustado. Los cuatro reparten exactamente el mismo dinero y los cuatro son legítimos.
Esta guía muestra cómo definir cuotas de ventas realistas usando cuatro métodos complementarios: top-down, bottom-up, benchmarking histórico y ajuste por territorio. Asignar cuotas de venta sin datos históricos ni contexto de mercado es el error que más rompe planes de comisión. Cómo poner metas de ventas depende de tres variables: el techo del mercado, la capacidad del equipo y el ciclo del producto; el cálculo de cuota vendedor combina las tres. Aprenderás a definir meta comercial por representante con una hoja de trabajo replicable.
Y sin embargo producen resultados radicalmente distintos. Sobre un mismo presupuesto de $12.000.000 repartido entre ocho vendedores, la cuota de una misma persona puede ir de $668.041 a $1.500.000 según el método que uses: dos veces y cuarto de diferencia, para el mismo trabajo y el mismo territorio.
Esta guía recorre los cuatro métodos con el reparto resuelto sobre el mismo caso, la prueba para saber si una cuota es realista antes de publicarla, y los cuatro pasos que vienen después de repartir el número y que casi nadie ejecuta.
Los cuatro métodos, y qué prioriza cada uno.
Por qué una cuota mal puesta rompe el plan de comisiones entero
Antes de los métodos, conviene entender por qué esto importa más que el resto del plan.
La cuota es el denominador de todo el plan. Si está mal, todo lo que cuelga de ella está mal.
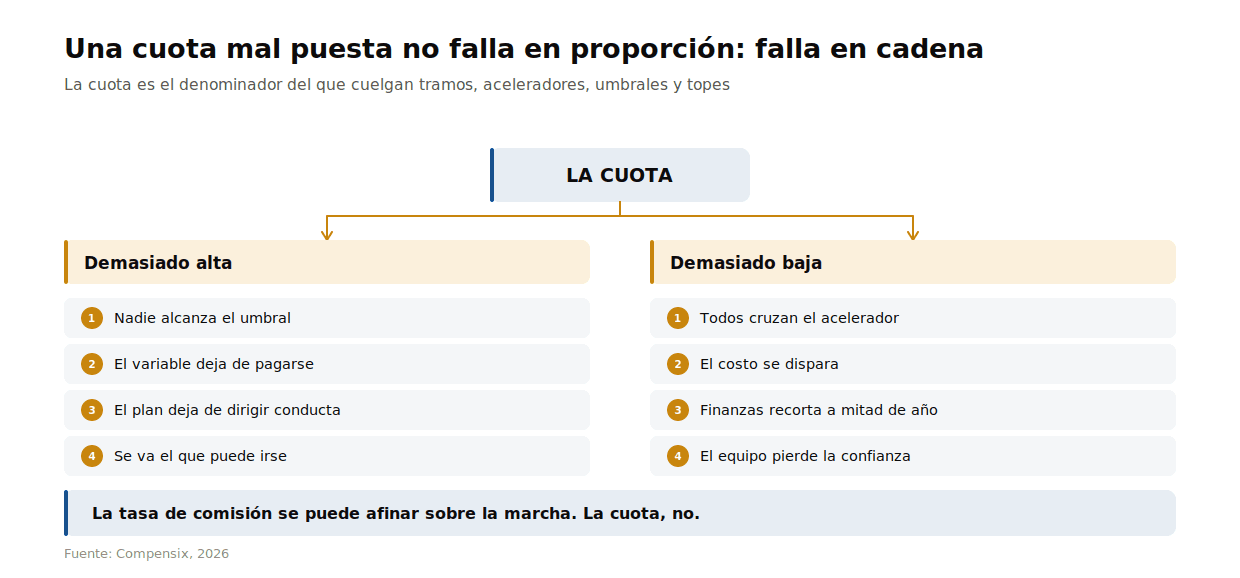
La cuota es el denominador de casi todo lo que hay en un plan de comisiones: el cumplimiento sale de dividir las ventas entre ella, y del cumplimiento dependen los tramos, los aceleradores, los umbrales y los topes. Por eso una cuota equivocada no produce un error proporcional: produce dos fallos en cadena, según hacia qué lado se equivoque.
Si la cuota queda demasiado alta, nadie alcanza el umbral, el variable deja de pagarse, el plan deja de dirigir la conducta —porque la recompensa se percibe inalcanzable— y quien puede irse se va. El plan de comisiones más elegante del mundo no sirve de nada si su denominador es inalcanzable.
Si queda demasiado baja, todos cruzan el acelerador, el costo variable se dispara por encima de lo presupuestado y finanzas recorta el plan a mitad de año. Un recorte a mitad de año gasta más credibilidad que cualquier otra cosa que puedas hacerle a un equipo comercial.
Por eso este artículo existe antes que cualquier discusión sobre porcentajes. La tasa de comisión se puede afinar sobre la marcha; la cuota, no.
Presupuesto y cuota no son lo mismo
Conviene separar dos cosas que se usan como sinónimos y no lo son.
El presupuesto de ventas es el compromiso de la empresa: el número que la dirección lleva a su junta o a su matriz, normalmente construido en tres escenarios —pesimista, normal y optimista— y aprobado antes de que empiece el año.
La cuota es el compromiso individual: la parte de ese número que le toca a cada persona, y contra la que se mide su cumplimiento y se paga su variable.
Suelen ser el mismo dinero repartido, pero no siempre. Muchas empresas fijan la suma de cuotas por encima del presupuesto, entre un 5% y un 15%, como colchón para cubrir bajas, territorios que quedan vacantes y vendedores nuevos que tardan en arrancar. A esa diferencia se la llama sobreasignación, y es una decisión consciente que conviene documentar: si la suma de cuotas es un 10% mayor que el presupuesto, el equipo puede cumplir el presupuesto de la empresa aunque nadie individualmente llegue al 100%.
El paso de uno a otro es donde se pierde más tiempo y donde se cuelan más errores de transcripción. En Compensix el presupuesto se modela con sus escenarios y se convierte en cuotas individuales manteniendo la trazabilidad entre ambos, con la funcionalidad de presupuestos de ventas.
El caso: $12.000.000 entre ocho vendedores
Todos los métodos se aplican sobre el mismo equipo, para que la comparación sirva de algo.
| Vendedor | Vendió el año pasado | Cartera activa | Potencial del territorio | Antigüedad |
|---|---|---|---|---|
| Ana | $1.850.000 | 42 clientes | $2.400.000 | 48 meses |
| Bruno | $1.620.000 | 38 | $2.100.000 | 36 |
| Carla | $1.480.000 | 35 | $1.900.000 | 60 |
| Diego | $1.350.000 | 31 | $1.750.000 | 24 |
| Elena | $1.120.000 | 27 | $1.600.000 | 18 |
| Felipe | $980.000 | 24 | $1.500.000 | 12 |
| Gabriela | $760.000 | 20 | $1.400.000 | 8 |
| Hugo | $540.000 | 16 | $1.350.000 | 5 |
| Total | $9.700.000 | 233 | $14.000.000 |
El presupuesto del año que viene es de $12.000.000, lo que exige un crecimiento del 23,7% sobre lo vendido.
El equipo sobre el que se aplican los cuatro métodos. Fíjate en la distancia entre Ana y Hugo.
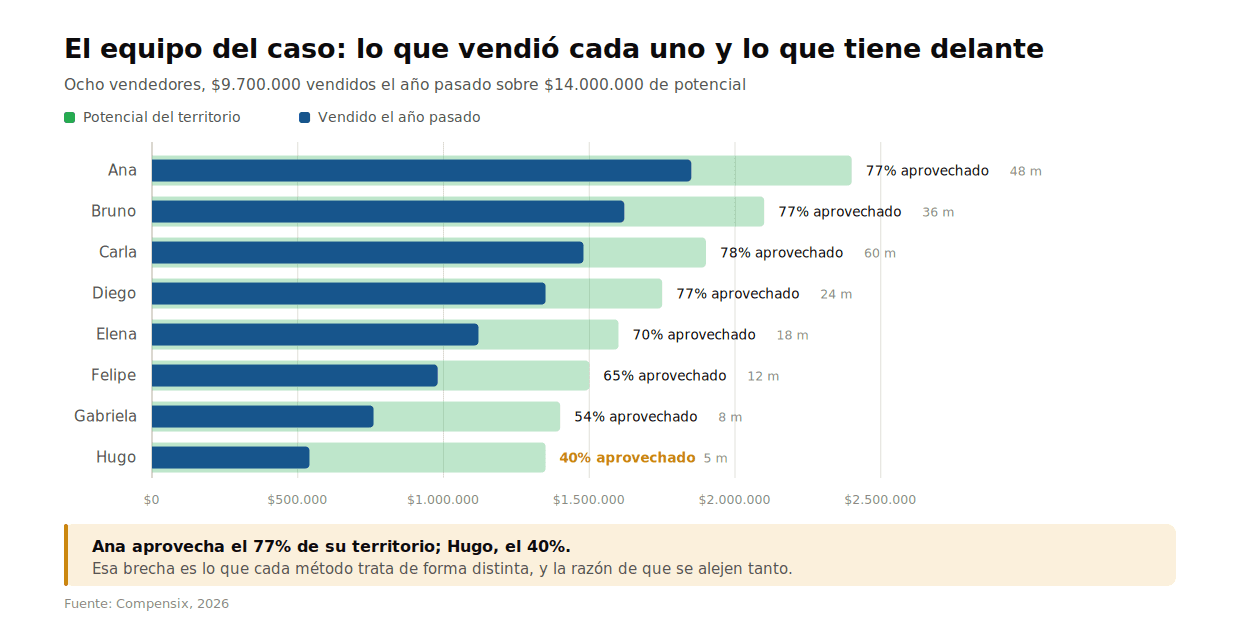
El dato que conviene mirar antes de seguir: Ana aprovecha el 77% del potencial de su territorio y Hugo solo el 40%. Esa brecha es exactamente lo que cada uno de los cuatro métodos trata de manera distinta, y la razón por la que producen resultados tan alejados entre sí.
Método 1 · Top-down igualitario
Se toma el presupuesto y se divide entre el número de vendedores.
Cuota por vendedor = $12.000.000 ÷ 8 = $1.500.000
Todos llevan la misma cuota, independientemente de su territorio, su cartera o su antigüedad.
Cuándo tiene sentido: territorios genuinamente homogéneos —retail con tiendas equivalentes, televentas sobre una base repartida al azar—, o una operación tan nueva que no hay histórico ni datos de potencial.
Su problema: para Hugo, que lleva cinco meses y vendió $540.000, una cuota de $1.500.000 significa triplicar. Para Carla, que vendió $1.480.000, significa crecer un 1%. El mismo número exige esfuerzos incomparables.
La versión que sí funciona: igualitario dentro de cada segmento. Mismo número para los vendedores de territorio maduro, otro número para los de territorio en desarrollo, otro para los que están en rampa. Conserva la simplicidad y elimina la mayor parte de la injusticia.
Método 2 · Histórico más crecimiento
Cada vendedor lleva lo que vendió el año pasado multiplicado por el factor de crecimiento que exige el presupuesto.
Factor = $12.000.000 ÷ $9.700.000 = 1,2371 (+23,7%)
Ana = $1.850.000 × 1,2371 = $2.288.660
Hugo = $540.000 × 1,2371 = $668.041
Es el método más usado en Latinoamérica, y el que más silenciosamente destruye el rendimiento del equipo. La razón tiene nombre: el efecto trinquete.
Ana y Hugo reciben el mismo +23,7% en porcentaje. Pero en valor absoluto, Ana tiene que encontrar $438.660 de negocio nuevo y Hugo solo $128.041. Cuanto mejor lo hiciste, más negocio nuevo tienes que conseguir el año siguiente para el mismo porcentaje. Y como el ejercicio se repite cada año, el vendedor que sobrecumple se va cargando una mochila que crece sola.
El mismo +23,7% para los dos. Pero Ana tiene que encontrar tres veces y media más negocio nuevo que Hugo.
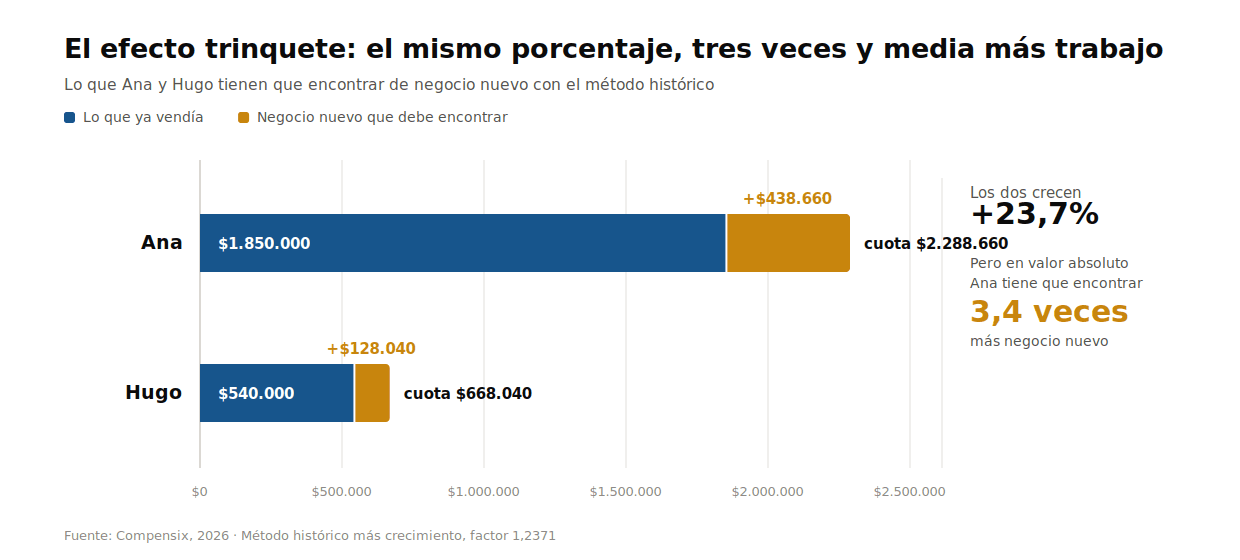
El resultado previsible es que el equipo aprende a no sobrecumplir demasiado. Guardar ventas para enero deja de ser una trampa y se convierte en una estrategia racional: cada peso que cierras de más hoy es cuota que cargas para siempre.
Cuándo tiene sentido: cuando los territorios son estables y muy distintos entre sí, y el histórico es el único dato fiable que tienes. Es defendible como punto de partida, nunca como método único.
Cómo amortiguarlo: aplica el crecimiento sobre el potencial no explotado en lugar de sobre la venta, o limita cuánto puede subir la cuota de una persona de un año al siguiente —un tope del 15% o el 20% es habitual—.
Método 3 · Por potencial de territorio
La cuota es proporcional al mercado disponible en el territorio de cada uno, no a lo que vendió.
Potencial total del equipo = $14.000.000
Ana = ($2.400.000 ÷ $14.000.000) × $12.000.000 = $2.057.143
Hugo = ($1.350.000 ÷ $14.000.000) × $12.000.000 = $1.157.143
Cuándo tiene sentido: es el método más justo y el que mejor resiste una discusión con el equipo, porque la cuota deja de depender de cómo te fue y pasa a depender de qué tienes delante.
Su costo: exige datos que pocas empresas tienen limpios. El potencial de un territorio se estima con padrón de empresas, penetración actual, tamaño medio de cuenta o datos sectoriales, y cualquiera de esas fuentes exige trabajo previo.
El atajo aceptable: si no puedes estimar el potencial de mercado, usa un proxy. Número de cuentas activas más cuentas objetivo identificadas suele correlacionar lo suficiente, y se construye con el CRM que ya tienes.
Ojo a un efecto secundario: este método sube la cuota del vendedor que tiene buen territorio y lo está desaprovechando. Eso es exactamente lo que se busca, pero conviene anticipar la conversación.
Método 4 · Bottom-up ajustado
Cada vendedor propone su número y después se escala el conjunto para que cuadre con el presupuesto.
Propuestas del equipo = $11.423.800
Factor de ajuste = $12.000.000 ÷ $11.423.800 = 1,0504
Ana propuso $1.942.500 → cuota final $2.040.477
Hugo propuso $864.000 → cuota final $907.579
Dos cosas pasan siempre con este método, y conviene saberlas de antemano.
La suma se queda corta. En este caso, un 4,8% por debajo del presupuesto. Es predecible: nadie propone voluntariamente un número que le costará cobrar. Por eso el método necesita el ajuste final; sin él, no es un método, es una negociación que la empresa pierde.
Los veteranos proponen menos crecimiento que los nuevos. Carla, con cinco años, propuso crecer un 4%. Hugo, con cinco meses, propuso un 60%. Ninguno de los dos está mintiendo: Carla conoce los límites de su territorio y Hugo todavía no. El método captura conocimiento real y optimismo por partes iguales, y no distingue entre los dos.
Cuándo tiene sentido: cuando la aceptación del equipo importa más que la precisión del número, o cuando los vendedores tienen información del territorio que la dirección no tiene. El compromiso que genera es real: es muy difícil discutir una cuota que tú mismo propusiste, aunque después se haya escalado.
Los cuatro reparten exactamente $12.000.000. Lo que cambia es a quién.
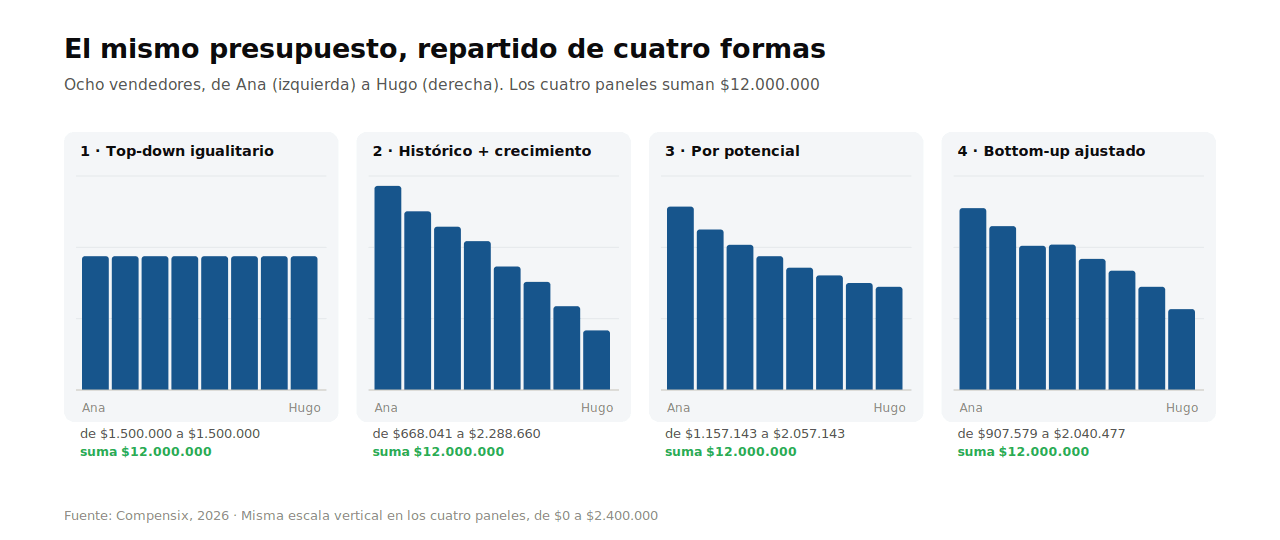
El mismo presupuesto, cuotas que varían hasta 2,2 veces
Esta es la tabla que conviene tener delante cuando alguien proponga "repartir el presupuesto y ya".
| Vendedor | M1 igualitario | M2 histórico | M3 potencial | M4 bottom-up | Diferencia |
|---|---|---|---|---|---|
| Ana | $1.500.000 | $2.288.660 | $2.057.143 | $2.040.477 | 1,5× |
| Bruno | $1.500.000 | $2.004.124 | $1.800.000 | $1.837.847 | 1,3× |
| Carla | $1.500.000 | $1.830.928 | $1.628.571 | $1.616.835 | 1,2× |
| Diego | $1.500.000 | $1.670.103 | $1.500.000 | $1.630.806 | 1,1× |
| Elena | $1.500.000 | $1.385.567 | $1.371.429 | $1.470.614 | 1,1× |
| Felipe | $1.500.000 | $1.212.371 | $1.285.714 | $1.338.259 | 1,2× |
| Gabriela | $1.500.000 | $940.206 | $1.200.000 | $1.157.583 | 1,6× |
| Hugo | $1.500.000 | $668.041 | $1.157.143 | $907.579 | 2,2× |
| Suma | $12.000.000 | $12.000.000 | $12.000.000 | $12.000.000 |
Cuanto más se aleja alguien de la media del equipo, más depende su cuota del método elegido.
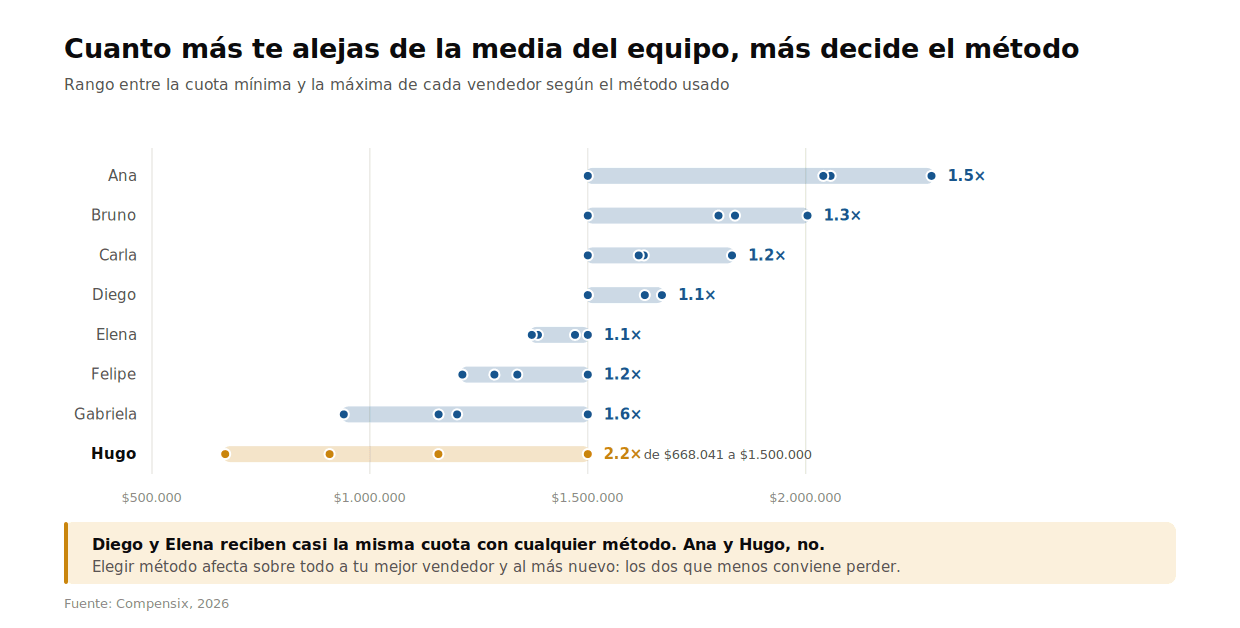
La lectura importante: los vendedores del centro del equipo —Diego y Elena— reciben prácticamente la misma cuota con cualquier método. Los de los extremos no. Cuanto más se aleja alguien de la media, más determina el método su cuota, y por tanto su comisión, su percepción de justicia y su decisión de quedarse.
Dicho de otro modo: elegir método es una decisión que afecta sobre todo a tu mejor vendedor y a tu vendedor más nuevo. Los dos que menos te conviene perder.
Descarga la hoja de cálculo de esta guía. Los cuatro métodos están montados en un Excel con las fórmulas ya escritas: pones tu presupuesto, la lista de vendedores, su histórico y su potencial de territorio, y la hoja reparte el número por los cuatro caminos a la vez, comprueba que cada uno cuadre exacto con el presupuesto y te deja probar la distribución y la estacionalidad antes de publicar nada. Descargar la calculadora de cuotas de ventas (Excel)
Cómo definir cuotas de ventas por representante es la decisión más sensible del año comercial. Cómo definir cuotas de ventas justas exige tres inputs: histórico de al menos 12 meses, tamaño real del pipeline por territorio y la meta de crecimiento acordada con finanzas. Cómo definir cuotas de ventas que el equipo acepte sin fricción es distinto a definirlas por decreto; involucra al gerente comercial en la validación y usa el promedio del cuartil superior como referencia, no el máximo histórico.
Cuál elegir
Ningún método es el correcto siempre. La combinación más usada es la última fila.
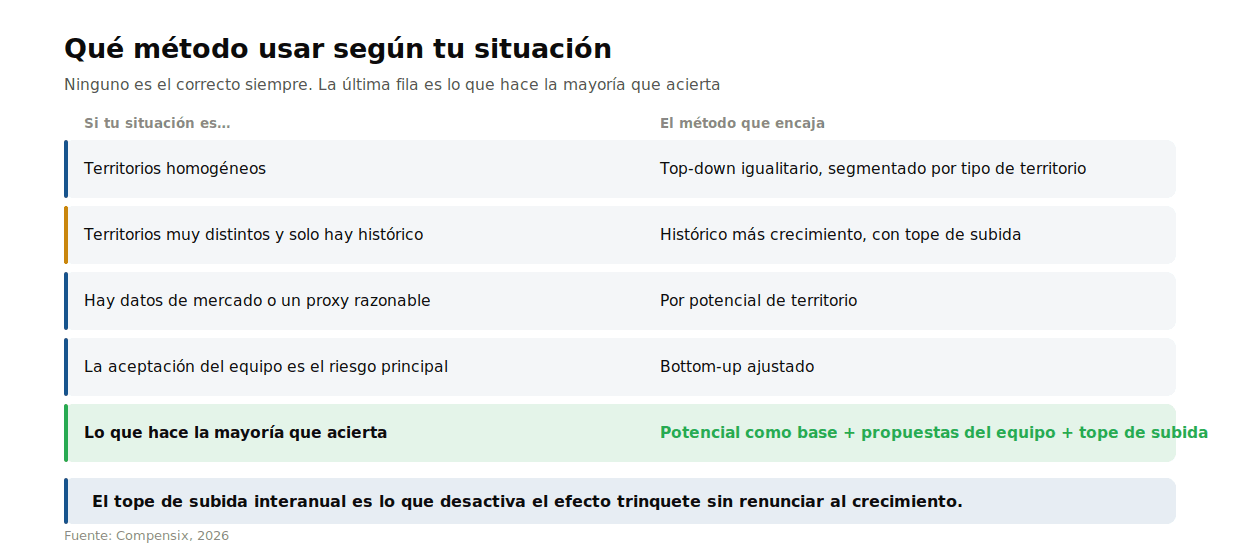
- Territorios homogéneos → top-down igualitario, segmentado por tipo de territorio.
- Territorios muy distintos y solo tienes histórico → histórico más crecimiento, siempre con tope de subida interanual.
- Tienes datos de mercado o puedes construir un proxy → por potencial de territorio.
- La aceptación del equipo es el riesgo principal → bottom-up ajustado.
Lo que hace la mayoría de las empresas que aciertan es combinar: parten del potencial como base objetiva, piden propuestas al equipo para capturar lo que la dirección no ve, y ponen un tope a cuánto puede subir la cuota de una persona de un año al siguiente. Ese tope es lo que desactiva el efecto trinquete sin renunciar al crecimiento.
Los flujos de aprobación de Compensix admiten los tres enfoques —top-down, bottom-up e híbrido—, que es justo lo que necesita esta combinación: una base objetiva que baja de dirección y unas propuestas que suben del equipo.
La prueba de si una cuota es realista
Antes de publicar nada, hay una comprobación que se hace en diez minutos y que evita el 90% de los problemas: mirar cómo quedaría la distribución del cumplimiento.
La misma prueba detecta los dos errores opuestos.
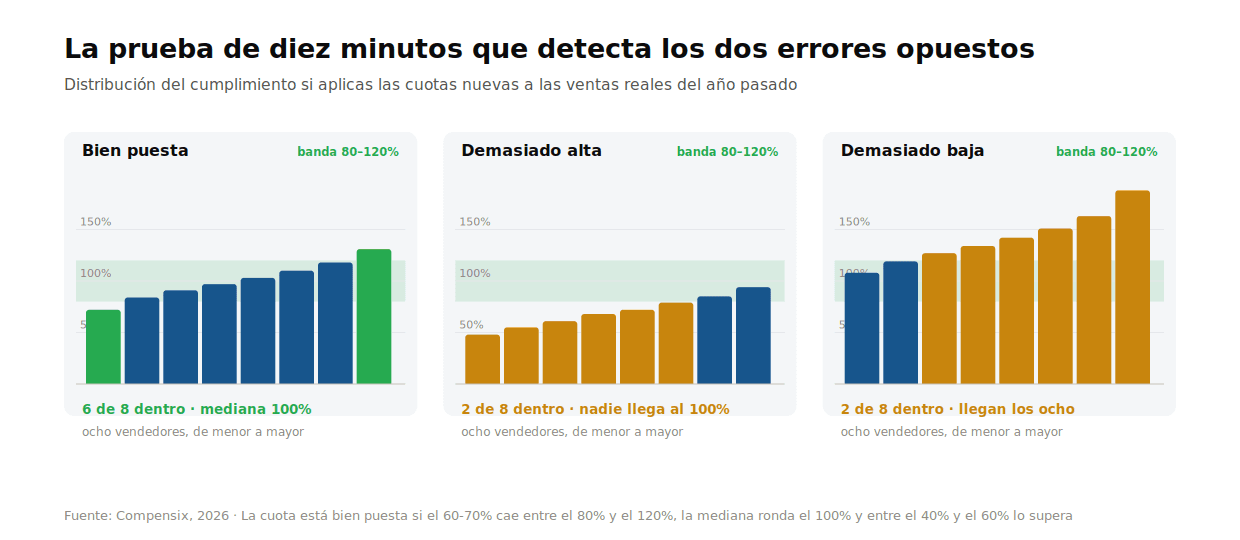
La regla, aplicada sobre el año anterior con las cuotas nuevas:
| Señal | Cuota bien puesta | Demasiado alta | Demasiado baja |
|---|---|---|---|
| Entre el 80% y el 120% | 6 de 8 (75%) | 2 de 8 (25%) | 2 de 8 (25%) |
| Mediana del equipo | ~100% | 70% | 138% |
| Llegan al 100% | 4 de 8 | 0 de 8 | 8 de 8 |
Los tres números que tienen que cumplirse a la vez:
- Entre el 60% y el 70% del equipo cae en la banda del 80% al 120%. Si son menos, la cuota discrimina por algo que no es el desempeño.
- La mediana ronda el 100%. No la media: la mediana, que no la distorsiona un vendedor extraordinario.
- Entre el 40% y el 60% del equipo supera el 100%. Si nadie llega, el plan dejó de motivar el segundo mes. Si llegan todos, estás regalando variable y tu presupuesto se rompe.
Cómo hacer la prueba: aplica las cuotas nuevas a las ventas reales del año pasado. No es una predicción, es un control de cordura: si con el desempeño del año anterior la mitad del equipo hubiera quedado por debajo del 70%, la cuota nueva no es ambiciosa, es inalcanzable.
Lo que falta después de repartir el número
Repartir el presupuesto es la mitad del trabajo. Estos cuatro pasos son la otra mitad, y son los que más se saltan.
1 · Estacionalizar
Una cuota anual dividida entre doce es una cuota mal puesta once meses al año.
Con cuota plana, enero se falla siempre y diciembre se supera siempre, por razones que no tienen nada que ver con el desempeño.
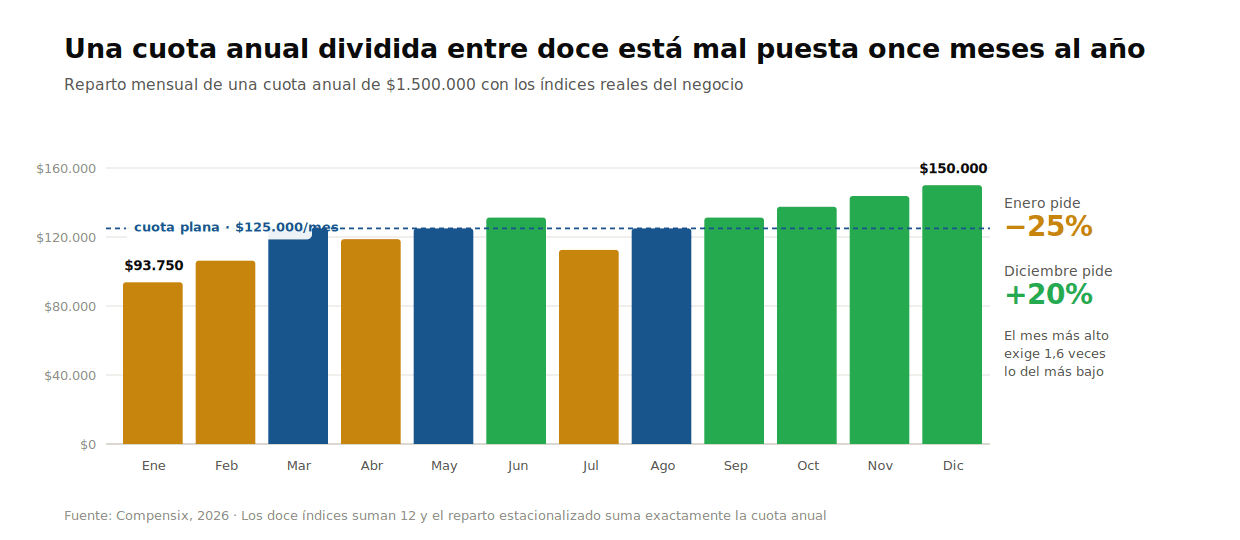
Con una cuota anual de $1.500.000, el reparto plano da $125.000 todos los meses. El reparto estacionalizado, con los índices reales del negocio, da $93.750 en enero y $150.000 en diciembre: el mes más alto pide 1,6 veces lo del más bajo.
Sin estacionalizar, el vendedor falla en enero por razones de calendario y cobra de menos; supera en diciembre por las mismas razones y cobra de más. En ninguno de los dos casos el pago refleja su desempeño, y en los dos el plan pierde credibilidad.
Cómo calcular los índices: toma la venta mensual de los últimos dos o tres años, calcula el peso de cada mes sobre el total anual y promédialos. Si el negocio cambió mucho, usa solo el último año. Los doce índices deben sumar 12.
2 · Definir cómo se mide el cumplimiento
Parece obvio y casi nunca está escrito. Las preguntas a responder:
- ¿Sobre qué se mide? Facturación, unidades, margen o cobro. Debe ser la misma base sobre la que se paga la comisión.
- ¿En qué periodo? Mensual, trimestral o anual con corte mensual. Un vendedor con medición trimestral puede compensar un mes malo; uno con medición mensual, no.
- ¿Se acumula? Si alguien cumple el 130% en marzo, ¿ese exceso cuenta para abril? Las dos respuestas son válidas, pero tiene que haber una.
3 · Congelar y comunicar
La cuota se congela antes de que empiece el periodo y se comunica por escrito, con su método de cálculo explicado. Un vendedor que entiende de dónde salió su número discute mucho menos que uno que solo recibe la cifra, aunque el número sea idéntico.
4 · Escribir la política de ajuste
La diferencia entre ajustar y cambiar las reglas es si estaba escrito de antemano.
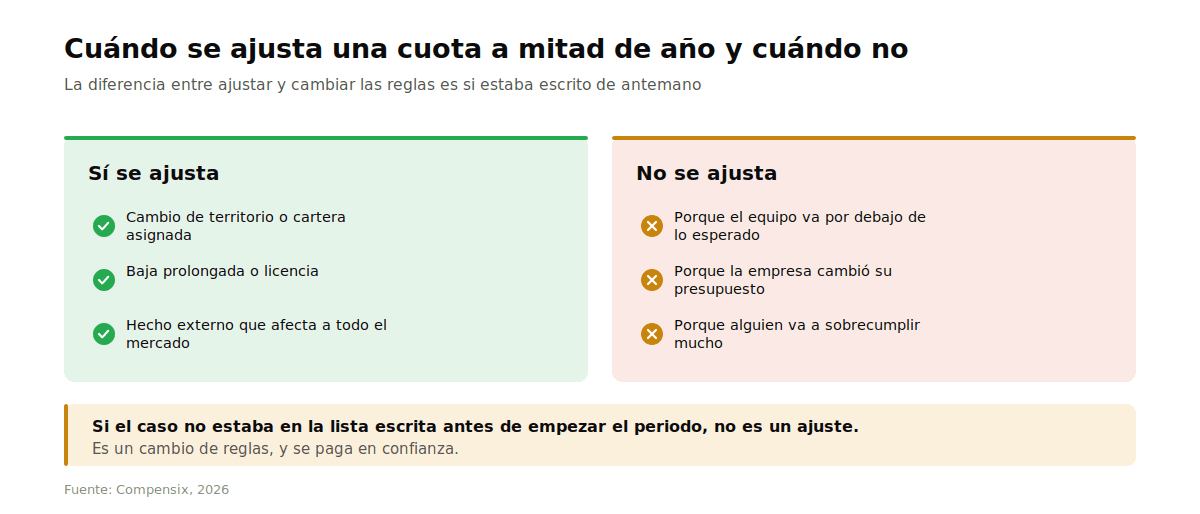
Se ajusta cuando cambia el territorio o la cartera asignada, cuando hay una baja prolongada o una licencia, o cuando ocurre un hecho externo que afecta a todo el mercado por igual.
No se ajusta porque el equipo vaya por debajo de lo esperado, porque la empresa haya cambiado su presupuesto a mitad de camino, ni —y esta es la más tentadora— porque alguien vaya a sobrecumplir mucho. Subirle la cuota a quien va bien es la forma más rápida de enseñarle al equipo que no conviene destacar.
La regla que resume todo: si el caso no estaba en la lista escrita antes de empezar el periodo, no es un ajuste. Es un cambio de reglas, y se paga en confianza.
Cómo se ve esto a escala
Alicorp —consumo masivo, más de 7.000 colaboradores, operaciones en 8 países y 22 plantas— llegó a administrar más de 45 planes de compensación distintos por canal y región, cada uno con su propia estructura de cuotas. Tras automatizar el proceso completo: 99,8% de precisión en los cálculos, 70% menos tiempo de cierre y 8% de ahorro en el gasto de compensación variable, que no vino de pagar menos sino de eliminar sobrepagos por tramos mal aplicados.
(Fuente: caso de éxito Alicorp, Compensix, 2026.)
Cuando el número de combinaciones de territorio, producto y rol crece, definir las cuotas deja de ser el problema y pasa a serlo mantenerlas: reasignaciones, altas, bajas y cambios de estructura a mitad de año. La gestión de cuotas de Compensix las define por tienda, territorio, producto, equipo o rol, las distribuye por día, semana o mes según patrones históricos y días hábiles, y las conecta con el plan de compensación para que un cambio de cuota no obligue a rehacer el plan.
Los siete errores al definir cuotas
Seis de los siete se cometen antes de que empiece el periodo.
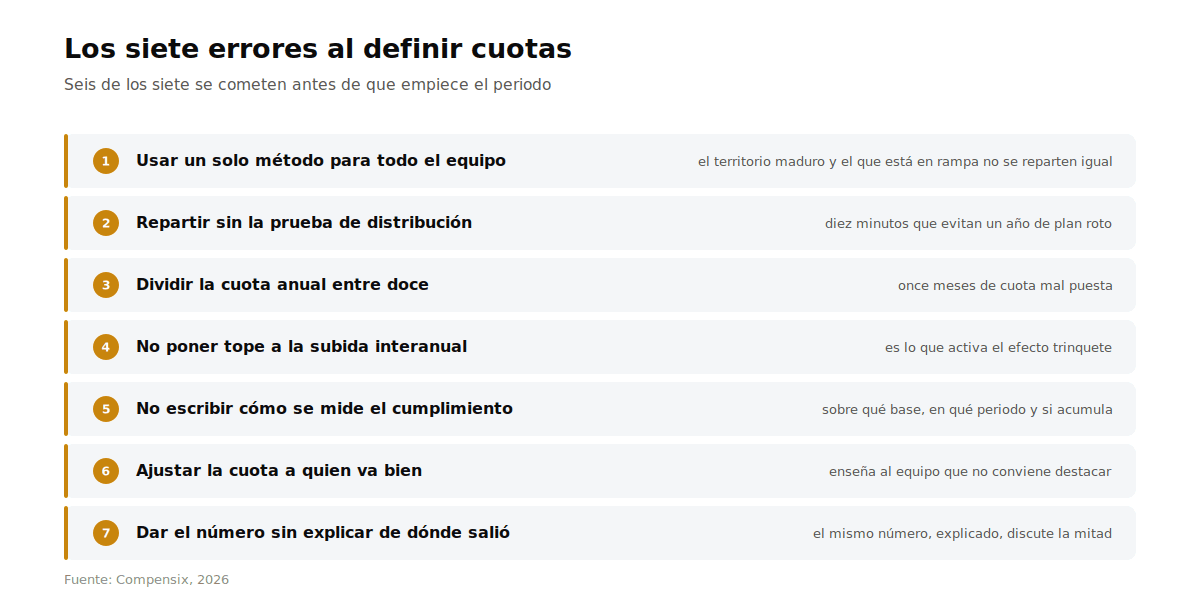
- Usar un solo método para todo el equipo. El territorio maduro y el que está en rampa no se reparten igual.
- Repartir sin hacer la prueba de distribución. Diez minutos que evitan un año de plan roto.
- Dividir la cuota anual entre doce. Once meses de cuota mal puesta.
- No poner tope a la subida interanual. Es lo que activa el efecto trinquete y enseña al equipo a no sobrecumplir.
- No escribir cómo se mide el cumplimiento. Sobre qué base, en qué periodo y si acumula.
- Ajustar la cuota a quien va bien. La forma más rápida de enseñar que no conviene destacar.
- Comunicar el número sin explicar de dónde salió. El mismo número, explicado, genera la mitad de discusiones.
Sobre qué hacer cuando la cuota ya está puesta y el equipo la rechaza, escribimos en por qué tu equipo de ventas rechaza el nuevo plan de comisiones y en cómo comunicar cambios en el plan de comisiones a tu equipo. Y si la cuota está bien pero el plan que cuelga de ella no, el catálogo de estructuras está en las diferentes estructuras de comisiones de ventas.
La lista de comprobación antes de publicar
Diez líneas que separan una cuota que se sostiene doce meses de una que hay que corregir en marzo. Si alguna queda sin marcar, ya sabes por dónde va a llegar el problema.
Diez comprobaciones. Las tres últimas son las que casi nadie hace.
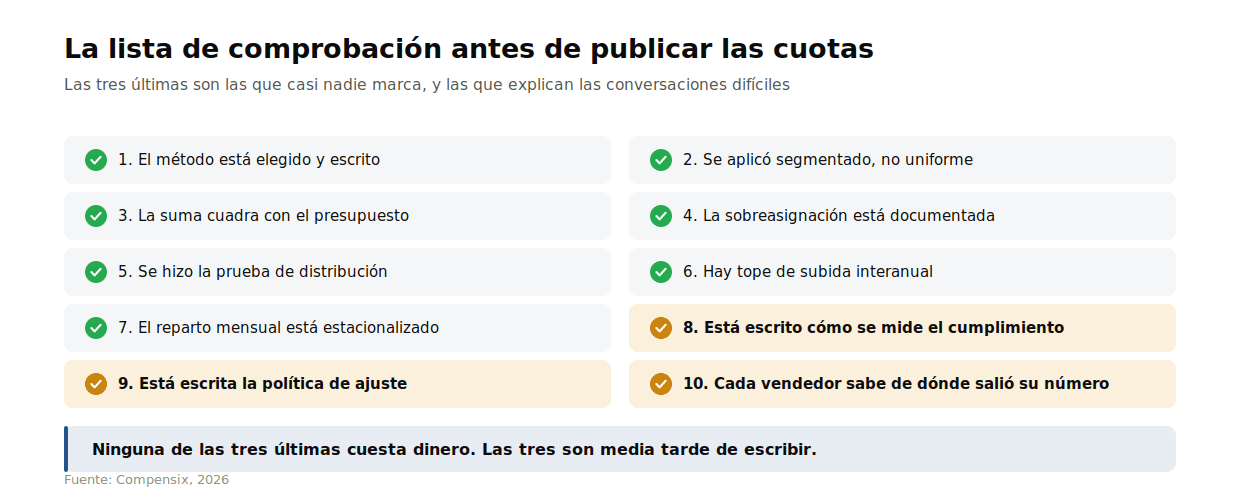
- El método está elegido y escrito, no improvisado en la reunión de diciembre.
- Se aplicó segmentado, no el mismo criterio a territorios maduros y a los que están en rampa.
- La suma de cuotas cuadra con el presupuesto, al peso.
- Si hay sobreasignación, está documentada y se sabe por qué y cuánta.
- Se hizo la prueba de distribución sobre las ventas reales del año anterior.
- Hay tope de subida interanual, para desactivar el efecto trinquete.
- El reparto mensual está estacionalizado con índices reales, no dividido entre doce.
- Está escrito sobre qué base y en qué periodo se mide el cumplimiento, y si acumula.
- Está escrita la política de ajuste, con la lista cerrada de causas válidas.
- Cada vendedor sabe de dónde salió su número, no solo cuál es.
Las tres últimas son las que casi nadie marca, y las tres explican la mayoría de las conversaciones difíciles de mitad de año. Ninguna cuesta dinero: las tres son media tarde de escribir.
Preguntas frecuentes
¿Cómo se define una cuota de ventas?
Repartiendo el presupuesto comercial entre los vendedores con uno de los cuatro métodos: top-down igualitario (presupuesto dividido entre el número de personas), histórico más crecimiento (lo vendido el año anterior por un factor), por potencial de territorio (proporcional al mercado disponible) o bottom-up ajustado (cada uno propone y se escala al presupuesto). Después hay que estacionalizar el reparto mensual, definir cómo se mide el cumplimiento y escribir la política de ajuste.
¿Cuál es el mejor método para asignar cuotas de venta?
Ninguno lo es siempre. Con territorios homogéneos funciona el igualitario; con territorios muy distintos y solo histórico disponible, el histórico con tope de subida; con datos de mercado, el potencial de territorio; y cuando la aceptación del equipo es el riesgo principal, el bottom-up ajustado. La combinación más usada por quienes aciertan es potencial como base, propuestas del equipo para ajustar y un tope a la subida interanual.
¿Cómo saber si una cuota de ventas es realista?
Aplicando las cuotas nuevas a las ventas reales del año anterior y mirando tres cosas: que entre el 60% y el 70% del equipo caiga entre el 80% y el 120% de cumplimiento, que la mediana ronde el 100% y que entre el 40% y el 60% supere el 100%. Si nadie habría llegado, la cuota es inalcanzable; si todos la habrían superado, estás regalando variable.
¿Qué diferencia hay entre presupuesto de ventas y cuota?
El presupuesto es el compromiso de la empresa con su junta o su matriz; la cuota es el compromiso individual de cada vendedor. Suelen ser el mismo número repartido, aunque muchas empresas fijan la suma de cuotas entre un 5% y un 15% por encima del presupuesto como colchón para cubrir bajas y territorios vacantes.
¿Se puede cambiar la cuota a mitad de año?
Solo por las causas escritas antes de empezar el periodo: cambio de territorio o cartera, baja prolongada, o un hecho externo que afecte a todo el mercado. No se ajusta porque el equipo vaya por debajo, porque cambió el presupuesto de la empresa ni porque alguien vaya a sobrecumplir. Si el caso no estaba en la lista, no es un ajuste: es un cambio de reglas.
¿Por qué hay que estacionalizar la cuota mensual?
Porque dividir la cuota anual entre doce produce una cuota mal puesta casi todos los meses. Con índices reales, una cuota anual de $1.500.000 pide $93.750 en enero y $150.000 en diciembre: el mes más alto exige 1,6 veces lo del más bajo. Sin estacionalizar, el vendedor cobra de menos en enero y de más en diciembre por razones de calendario, no de desempeño.
En resumen
Los cuatro métodos reparten exactamente el mismo dinero. Lo que cambia es a quién se lo exigen, y esa diferencia llega a ser de más del doble para la misma persona.
Si te llevas dos cosas de esta guía, que sean estas. Primera: haz la prueba de distribución antes de publicar nada. Aplica las cuotas nuevas al año pasado y mira dónde habría caído cada uno. Son diez minutos y detecta los dos errores opuestos con la misma comprobación.
Segunda: pon un tope a cuánto puede subir la cuota de una persona de un año al siguiente. Es una línea en el documento y desactiva el efecto trinquete, que es el motivo silencioso por el que los mejores vendedores dejan de sobrecumplir.
La tasa de comisión se puede afinar sobre la marcha. La cuota se pone una vez al año, y convive contigo los doce meses siguientes.
FAQ:
Q: ¿Cómo se define una cuota de ventas? A: Repartiendo el presupuesto comercial entre los vendedores con uno de los cuatro métodos: top-down igualitario (presupuesto dividido entre el número de personas), histórico más crecimiento (lo vendido el año anterior por un factor), por potencial de territorio (proporcional al mercado disponible) o bottom-up ajustado (cada uno propone y se escala al presupuesto). Después hay que estacionalizar el reparto mensual, definir cómo se mide el cumplimiento y escribir la política de ajuste.
Q: ¿Cuál es el mejor método para asignar cuotas de venta? A: Ninguno lo es siempre. Con territorios homogéneos funciona el igualitario; con territorios muy distintos y solo histórico disponible, el histórico con tope de subida; con datos de mercado, el potencial de territorio; y cuando la aceptación del equipo es el riesgo principal, el bottom-up ajustado. La combinación más usada por quienes aciertan es potencial como base, propuestas del equipo para ajustar y un tope a la subida interanual.
Q: ¿Cómo saber si una cuota de ventas es realista? A: Aplicando las cuotas nuevas a las ventas reales del año anterior y mirando tres cosas: que entre el 60% y el 70% del equipo caiga entre el 80% y el 120% de cumplimiento, que la mediana ronde el 100% y que entre el 40% y el 60% supere el 100%. Si nadie habría llegado, la cuota es inalcanzable; si todos la habrían superado, estás regalando variable.
Q: ¿Qué diferencia hay entre presupuesto de ventas y cuota? A: El presupuesto es el compromiso de la empresa con su junta o su matriz; la cuota es el compromiso individual de cada vendedor. Suelen ser el mismo número repartido, aunque muchas empresas fijan la suma de cuotas entre un 5% y un 15% por encima del presupuesto como colchón para cubrir bajas y territorios vacantes.
Q: ¿Se puede cambiar la cuota a mitad de año? A: Solo por las causas escritas antes de empezar el periodo: cambio de territorio o cartera, baja prolongada, o un hecho externo que afecte a todo el mercado. No se ajusta porque el equipo vaya por debajo, porque cambió el presupuesto de la empresa ni porque alguien vaya a sobrecumplir. Si el caso no estaba en la lista, no es un ajuste: es un cambio de reglas.
Después de leer sabrás cómo definir cuotas de ventas que 7 de cada 10 vendedores puedan cumplir. La regla clave: si menos del 50% del equipo alcanza la cuota, el problema no es el equipo, es el método para asignar cuotas de venta. Antes del arranque del año, valida cómo poner metas de ventas con el CFO y con al menos dos gerentes de ventas; el cálculo de cuota vendedor debe ser explicable en un correo de 5 líneas. Si no puedes definir meta comercial con esa claridad, la cuota se va a discutir cada mes.
Q: ¿Por qué hay que estacionalizar la cuota mensual? A: Porque dividir la cuota anual entre doce produce una cuota mal puesta casi todos los meses. Con índices reales, una cuota anual de $1.500.000 pide $93.750 en enero y $150.000 en diciembre: el mes más alto exige 1,6 veces lo del más bajo. Sin estacionalizar, el vendedor cobra de menos en enero y de más en diciembre por razones de calendario, no de desempeño.

¿Te gustó este contenido?
Descarga nuestra Guía Definitiva para Crear Planes de Compensación completamente gratis.
Contenido Relacionado

¿Qué significa OTE en comisiones de ventas?
OTE significa On-Target Earnings, o ingresos objetivo: el monto total que un vendedor gana si alcanza exactamente el 100 % de su meta. Se compone de dos partes,...

Cómo Calcular la Comisión de un Vendedor: Guía Completa con Ejemplos
La comisión de un vendedor se calcula multiplicando una base de cálculo por una tasa de comisión, ajustada por el cumplimiento de la cuota y las condiciones de...

¿Cómo Diseñar una Tabla Comisional que Retenga Vendedores?
La escena se repite en los comités de gerencia de Latinoamérica con precisión casi cómica. El gerente general pregunta por qué se fue el mejor vendedor del proy...